Pour financer un investissement locatif en France en 2026, Société Générale (SG) mérite d’être consultée : elle propose notamment un crédit immobilier amortissable à taux fixe et un prêt in fine appelé Optis. Ces deux solutions répondent à des stratégies différentes. La première permet de rembourser progressivement le capital ; la seconde en reporte le remboursement au terme du contrat. Pour autant, aucun classement comparatif suffisamment étayé ne permet d’affirmer que SG figure objectivement parmi les meilleures banques françaises pour le crédit locatif en 2026. Le bon choix repose sur la faisabilité du projet, le coût réel du financement et les risques acceptés par l’emprunteur.
Pourquoi envisager SG pour un investissement locatif ?
Le premier intérêt de Société Générale est de proposer des financements explicitement adaptés à un achat destiné à la location. Sa documentation présente notamment le prêt immobilier amortissable à taux fixe comme une solution accessible aux projets d’investissement locatif.
Cette formule est annoncée pour une durée de 3 à 25 ans, différé éventuel inclus, et un financement pouvant atteindre 100 % de l’opération. Il s’agit de possibilités commerciales soumises à l’acceptation du dossier, et non d’un droit à emprunter sans apport. Pour établir votre budget, demandez à SG de préciser le montant de l’opération retenu, les dépenses incluses dans le financement, les frais restant à votre charge et l’apport éventuellement nécessaire. Les conditions publiées mentionnent notamment la détention d’un compte à vue SG et les garanties éventuellement demandées.
La banque présente également des possibilités de modulation ou de report des échéances. Elles peuvent être utiles lorsque la trésorerie d’un propriétaire bailleur varie, mais leurs conditions d’accès, leur coût et leurs conséquences sur le remboursement doivent être vérifiés dans le contrat.
Ces caractéristiques permettent d’examiner le prêt amortissable de SG pour un projet locatif, avant d’étudier, si nécessaire, son autre formule de remboursement : le prêt in fine Optis.
Crédit amortissable ou in fine Optis : que choisir ?
Le type de crédit détermine la manière dont l’investisseur rembourse sa dette. Avant même de comparer les banques, il faut distinguer les deux mécanismes.
Le prêt amortissable : réduire progressivement sa dette
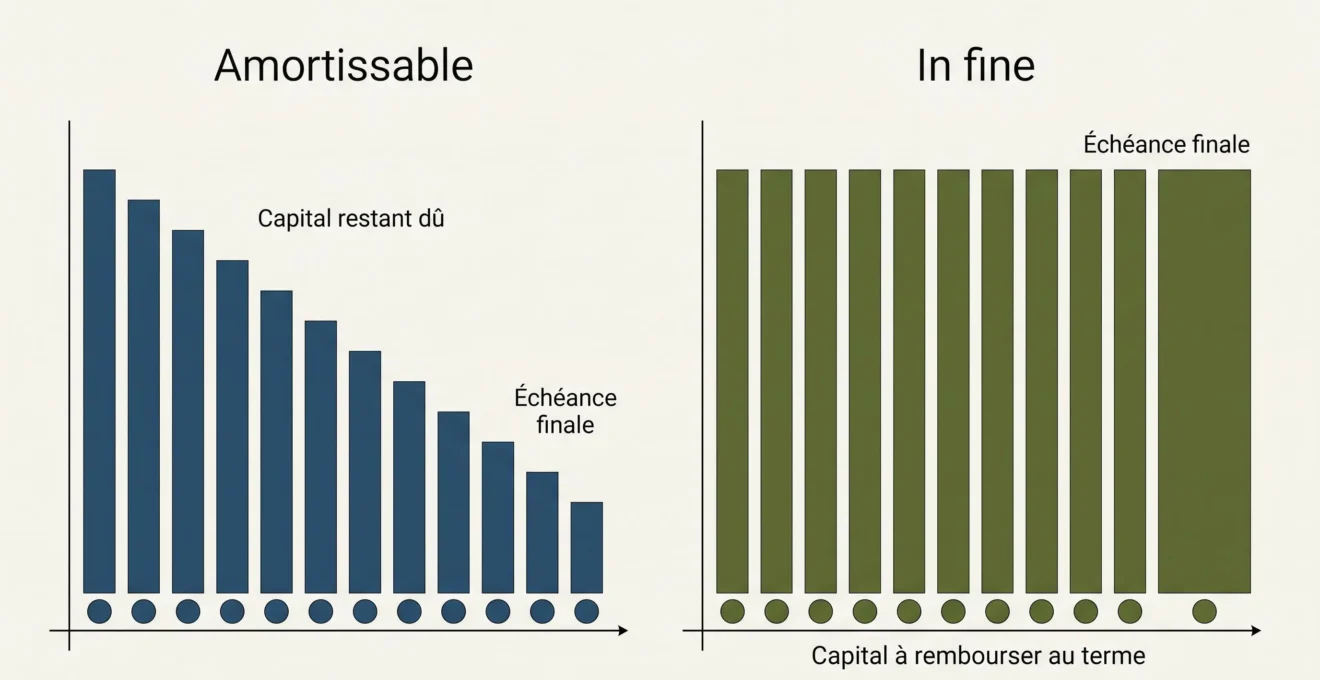
Avec un prêt amortissable, chaque mensualité comprend une part d’intérêts et une part de capital remboursé, auxquelles s’ajoute l’assurance emprunteur lorsqu’elle est due. Le capital restant diminue au fil des échéances.
Cette formule convient particulièrement à l’investisseur qui souhaite réduire progressivement son endettement et disposer d’un échéancier de remboursement prévisible. Un taux fixe permet de connaître à l’avance le taux débiteur applicable, sous réserve des autres conditions du contrat.
Le prêt in fine Optis : rembourser le capital à la fin
SG commercialise également Optis, un prêt in fine destiné à l’investissement locatif. Pendant la durée du crédit, l’emprunteur paie les intérêts et l’assurance prévue. Le capital emprunté reste à rembourser à l’échéance finale.
La documentation SG prévoit un adossement à un contrat d’assurance vie de durée équivalente, mobilisé comme garantie et susceptible de contribuer au remboursement final. Mais la valeur du placement ne constitue pas, à elle seule, une garantie que la totalité du capital sera disponible au terme. Avant de souscrire, il faut donc demander les modalités du nantissement, les conditions de mobilisation du contrat et les ressources complémentaires prévues si sa valeur ne suffit pas. Le capital emprunté demeure intégralement dû à l’échéance, indépendamment de la performance du placement.
Un exemple représentatif publié par SG aux conditions du 1er mai 2025 porte sur 300 000 € empruntés sur dix ans, à un taux débiteur fixe de 3,60 % et un TAEG de 4,11 %. Il prévoit 119 mensualités de 985 €, puis une dernière échéance de 300 985 €. Cet exemple historique illustre le fonctionnement du remboursement final ; il ne constitue pas une offre tarifaire de novembre 2026.
La différence décisive concerne donc le capital restant dû. Avec un prêt amortissable, les mensualités réduisent progressivement cette dette. Avec Optis, les paiements périodiques couvrent les intérêts et l’assurance prévue, mais ne remboursent pas progressivement le principal. Une mensualité plus faible ne signifie ainsi ni dette plus faible ni coût global nécessairement inférieur. Le choix doit répondre à deux questions : les revenus disponibles permettront-ils d’assumer les paiements pendant le crédit, et quelles ressources suffisamment sûres permettront de rembourser intégralement le capital à son terme ?
Le projet peut-il être financé et loué durablement ?
Une formule de crédit adaptée ne suffit pas : la banque examine la capacité de remboursement et la solidité du projet.
Les règles d’octroi du crédit
En France, les règles HCSF encadrent en principe le taux d’effort à 35 % des revenus et la durée du prêt à 25 ans. Un différé supplémentaire de deux ans est possible dans certaines situations prévues par le dispositif.
Les établissements disposent d’une marge de flexibilité limitée à 20 % de leur production trimestrielle, dont 70 % est réservée aux acquisitions de résidence principale. Un investisseur locatif ne peut donc pas considérer une dérogation comme acquise.
Les revenus locatifs peuvent entrer dans l’évaluation de la capacité d’emprunt, tandis que les charges de crédit comprennent notamment l’assurance. Il faut cependant distinguer le loyer prévisionnel du bien et le montant que la banque retient effectivement parmi les revenus pour étudier la solvabilité. Demandez à chaque établissement ses hypothèses de calcul, sans présumer d’un pourcentage uniforme applicable chez SG. L’acceptation bancaire du dossier ne suffit pas, à elle seule, à démontrer la rentabilité de l’investissement.
Des loyers compatibles avec la durée du prêt
Le financement doit également être confronté aux perspectives de location. En France métropolitaine, pour la location d’habitation concernée, les logements classés G ne satisfont plus au critère de performance énergétique depuis 2025 pour les baux conclus, renouvelés ou tacitement reconduits. Le seuil concerne les logements F à partir de 2028, puis les logements E en 2034.
Un investissement financé sur une longue durée doit donc intégrer le diagnostic de performance énergétique, les travaux nécessaires, les charges et les périodes sans locataire. Un loyer théorique ne garantit pas le montant effectivement encaissé.
Pour apprécier la trésorerie du projet, partez des loyers réellement susceptibles d’être encaissés, puis déduisez les échéances de crédit assurance comprise, les charges non récupérables, l’entretien, la fiscalité éventuelle et une provision pour les périodes sans locataire. Si le résultat est négatif, les ressources personnelles devront couvrir la différence. Ce calcul économique doit être distingué du taux d’effort retenu par la banque : un crédit peut être accordé sans que les loyers suffisent à payer toutes les dépenses du bien.
Comparer SG aux autres banques sans classement trompeur
Pour savoir si Société Générale est compétitive, il faut confronter ses propositions à celles d’autres banques sur un projet identique. Les caractéristiques publiées ne permettent pas, seules, d’établir un palmarès national des crédits locatifs en 2026.
BoursoBank constitue, par exemple, une alternative documentée pour certains investissements locatifs. Son offre mentionne un crédit amortissable à taux fixe d’une durée de 7 à 25 ans. Elle comporte toutefois des exclusions propres à son périmètre, notamment les acquisitions de parts de SCPI, les travaux seuls, certains projets relevant de la location meublée professionnelle, les logements classés G et les opérations hors France métropolitaine. Ces restrictions ne doivent pas être attribuées automatiquement aux autres banques.
SG et BoursoBank peuvent être comparées lorsque le projet entre dans le périmètre de financement des deux établissements. La possibilité d’un prêt in fine Optis distingue le catalogue SG, mais ne prouve pas qu’elle finance mieux un dossier donné. Pour apprécier la compétitivité réelle, il faut comparer des propositions portant sur une même acquisition et, autant que possible, sur un montage et une durée équivalents. Des offres structurellement différentes nécessitent aussi d’examiner leurs flux de remboursement et leurs risques propres.
Le TAEG est indispensable, mais ne suffit pas toujours
La comparaison doit notamment prendre en compte le taux nominal, le TAEG, l’assurance, les frais de dossier, les garanties, le coût total et les possibilités contractuelles de modulation ou de remboursement anticipé.
À titre de repère de marché, les statistiques Banque de France indiquent un taux moyen de 3,32 % pour les nouveaux crédits à l’habitat hors renégociations en août 2026. Cet indicateur n’est ni un TAEG, ni un taux spécifique à l’investissement locatif, ni une proposition de SG.
De même, un exemple représentatif SG daté du 1er mai 2025 mentionne un prêt amortissable de 200 000 € sur vingt ans, avec un taux nominal de 3,30 % et un TAEG de 4,10 %. La tarification documentaire de cette période fait également état de frais de dossier de 1 % du montant emprunté, avec un minimum de 500 €. L’exemple de TAEG intègre d’autres postes, notamment l’assurance, les frais de garantie et les frais de tenue de compte. Ces données historiques expliquent pourquoi le taux nominal ne représente pas à lui seul le coût du financement ; elles ne remplacent pas une offre personnalisée datée de 2026.
Pour un prêt in fine, la comparaison doit en outre intégrer le capital restant dû à la dernière échéance et les engagements liés à sa garantie. Comparer uniquement les mensualités de deux montages différents pourrait conduire à sous-estimer une obligation majeure.
Les éléments à demander avant de choisir la banque
La démarche la plus utile consiste à demander au moins deux simulations personnalisées, dont une à SG, sur les mêmes hypothèses d’acquisition. Les réponses doivent préciser à la fois le coût du financement et les conditions d’éligibilité du projet.
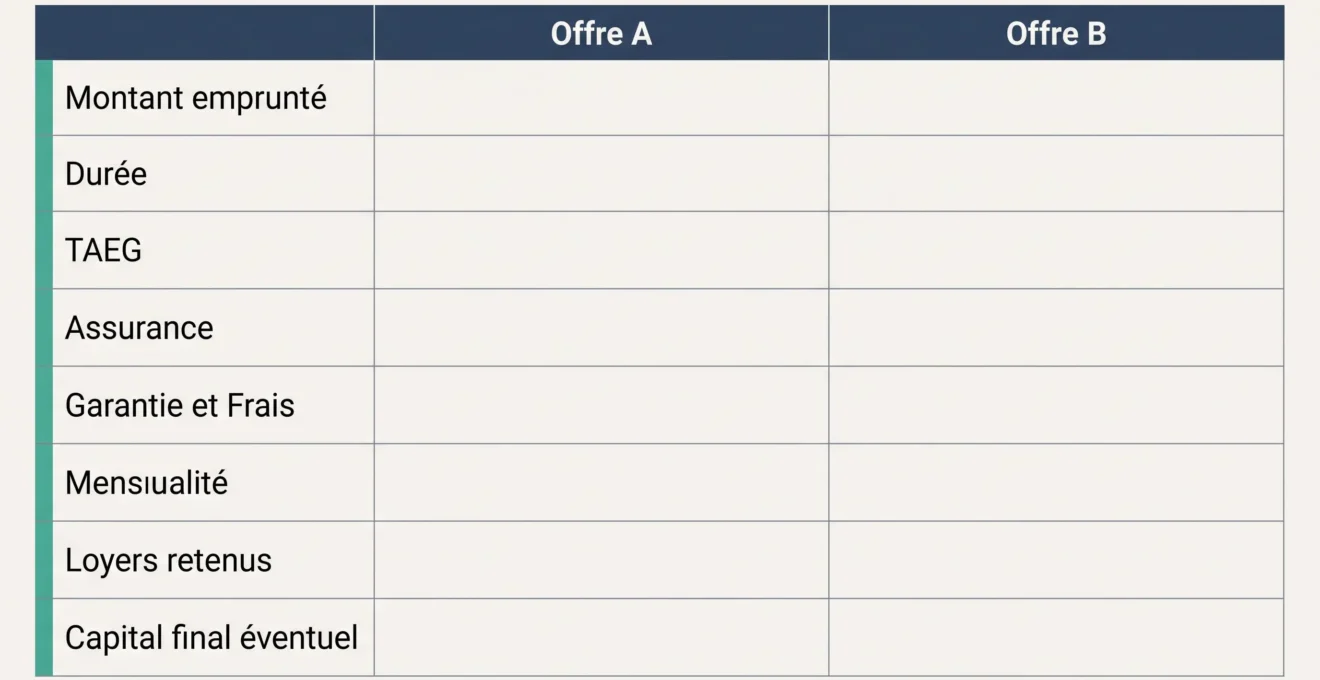
Pour chaque banque, recueillez les éléments suivants :
- Le financement : prix du projet, montant emprunté, apport exigé et durée proposée.
- La capacité d’emprunt : revenus et loyers pris en compte, mensualités existantes et taux d’effort calculé.
- Le coût : taux nominal, TAEG, assurance, frais de dossier et frais de garantie.
- La trésorerie : mensualité assurance comprise, loyers prévisionnels, charges du bien et reste à financer chaque mois.
- Les engagements futurs : remboursement final éventuel, garanties associées, modulation et remboursement anticipé.
Deux offres peuvent afficher des mensualités proches tout en créant des obligations très différentes. Il faut donc vérifier non seulement leur montant, mais aussi la répartition entre intérêts et capital remboursé, les frais inclus et les sommes restant dues à l’échéance.
Pour départager les propositions, procédez dans cet ordre : écartez d’abord les financements auxquels le projet n’est pas éligible ; vérifiez ensuite la capacité d’emprunt et les loyers effectivement retenus par chaque banque. Comparez alors les coûts et les échéances des offres portant sur un montage équivalent, puis examinez leur souplesse contractuelle et les risques restant à supporter, notamment le remboursement final d’un prêt in fine. Le choix porte ainsi sur un financement accessible, supportable et compatible avec les objectifs de l’investisseur, plutôt que sur un classement général.
En définitive, Société Générale dispose de solutions clairement documentées pour financer l’immobilier locatif, notamment avec un prêt amortissable et Optis. Cela en fait un établissement pertinent à mettre en concurrence, sans démontrer qu’il serait universellement l’un des meilleurs en 2026. Le choix doit se faire sur des offres écrites comparables, la capacité à supporter les échéances et la sécurité du remboursement jusqu’au terme.